
| Яворівська РДА
Яворівська ДПІ: Щодо сплати ЄСВ ФОПами, які здійснюють догляд за дитиною
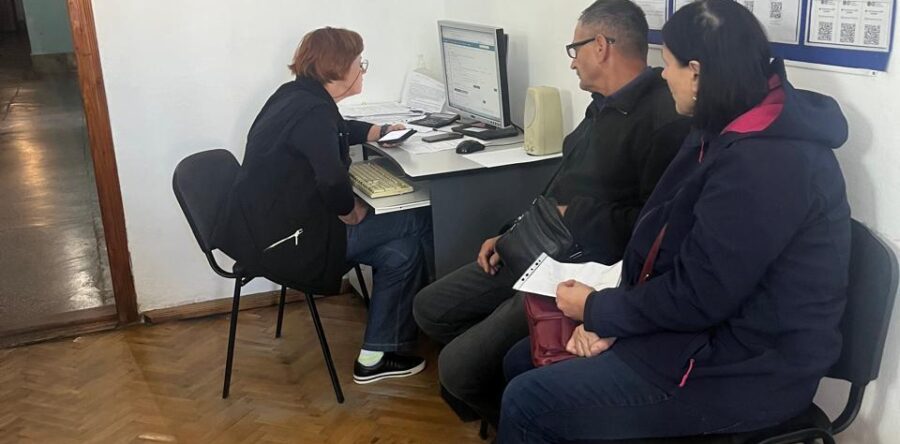
У приміщенні ЦОП Яворівської ДПІ проведено круглий стіл з платниками податків. Основним питанням, яке підлягало обговоренню це сплата ЄСВ ФОПами, які здійснюють догляд за дитиною.
Фахівцями Яворівської ДПІ надано роз’яснення, що Законом України від 05.11.2025 № 4681-ІХ внесено зміни до Закону України від 08.07.2010 № 2464-VIII «Про збір та облік єдиного внеску на загальнообов’язкове державне соціальне страхування». Зокрема, розмежовано сплату ЄСВ за осіб, які доглядають за дитиною до одного року, та за осіб, які здійснюють догляд за дитиною віком від одного до трьох років.
Також визначено, що орган, який призначає та виплачує державну допомогу сім’ям з дітьми, сплачує ЄСВ за осіб, які перебувають у відпустці для догляду за дитиною до трьох років, а також за непрацюючих осіб, які здійснюють догляд за дитиною віком від одного до трьох років.
Механізм нарахування та сплати ЄСВ визначено Порядком, затвердженим постановою Кабінету Міністрів України від 02.03.2011 № 178.
Водночас для осіб, які продовжують отримувати допомогу при народженні або усиновленні дитини, призначену до набрання чинності Законом № 4681, ЄСВ сплачується без додаткового звернення до Пенсійного фонду України.
Щодо ФОПів та осіб, які провадять незалежну професійну діяльність.
З урахуванням положень Закону № 2464, Закону № 4681 та Порядку № 178, фізичні особи – підприємці та особи, які провадять незалежну професійну діяльність, які здійснюють догляд за дитиною до досягнення нею трирічного віку та продовжують отримувати допомогу при народженні дитини, призначену до набрання чинності Законом № 4681, звільняються від обов’язку сплачувати за себе ЄСВ до завершення виплати такої допомоги.
При цьому особа може самостійно визначити базу нарахування ЄСВ за відповідні місяці, якщо роботодавцем сплачено за неї страховий внесок у розмірі менше мінімального. Сума ЄСВ у такому випадку не може бути меншою за мінімальний страховий внесок, а база нарахування – перевищувати встановлену законом максимальну величину.
Наприкінці податківці надали роз’яснення учасникам заходу щодо порядку використання електронних сервісів та мобільного додатку «Моя податкова», основні напрями безбар’єрності, аспекти Національної стратегії доходів та комплаєнс – ризики в ДПС.
Яворівська ДПІ: Одноразові електронні сигарети підлягають маркуванню МАП
Яворівська ДПІ інформує.
Відповідно до норм п.п. 14.1.56 прим. 3 п. 14.1. ст. 14 Податкового кодексу України (далі – ПКУ) електронна сигарета – це виріб, який може бути використаний для споживання (вдихання) парів, що утворюються внаслідок нагрівання компонентами такого виробу рідин, що містять або не містять нікотин. Електронні сигарети можуть бути одноразовими або багаторазовими.
Рідини, що використовуються в електронних сигаретах, – це рідкі суміші хімічних речовин, що містять або не містять нікотин, використовуються для створення пари в електронних сигаретах та містяться, зокрема, в картриджах, заправних контейнерах та інших ємностях.
До підакцизних товарів віднесено, зокрема, рідини, що використовуються в електронних сигаретах.
У разі виробництва на митній території України алкогольних напоїв, тютюнових виробів та рідин, що використовуються в електронних сигаретах, чи ввезення таких товарів на митну територію України платники податку зобов’язані забезпечити їх маркування марками встановленого зразка у такий спосіб, щоб марка акцизного податку (далі – МАП) розривалася під час відкупорювання (розкривання) товару.
Наявність наклеєної в установленому порядку МАП встановленого зразка на пляшці (упаковці) алкогольного напою, пачці (упаковці) тютюнового виробу чи ємності (упаковці) з рідиною, що використовується в електронних сигаретах, є однією з умов для ввезення на митну територію України і продажу таких товарів споживачам, а також підтвердженням сплати податку та легальності ввезення товарів.
Пунктом 23 Положення про виготовлення, зберігання, продаж марок акцизного податку та маркування алкогольних напоїв, тютюнових виробів і рідин, що використовуються в електронних сигаретах, затвердженого ПКМУ від 27.12.2010 № 1251 (із змінами) для рідин, що використовуються в електронних сигаретах, передбачено наклеювання марки на ємності (упаковки) з рідиною, що використовуються в електронних сигаретах, у такий спосіб, щоб марки обов’язково розривалися під час відкривання.
Таким чином, одноразові електронні сигарети підлягають маркуванню марками акцизного податку.
Яворівська ДПІ: Відлік перебігу 1095-денного строку давності, після спливу якого податковий борг може бути визнаний безнадійним
Під час зустрічі з платниками податків фахівці Яворівської ДПІ зазначили, що згідно з п.п. 14.1.175 п. 14.1 ст. 14 Податкового кодексу України (далі – ПКУ) податковий борг – сума узгодженого грошового зобов’язання, не сплаченого платником податків у встановлений ПКУ строк, та непогашеної пені, нарахованої у порядку, визначеному ПКУ.
Грошове зобов’язання платника податків – це сума коштів, яку платник податків повинен сплатити до відповідного бюджету або на єдиний рахунок як податкове зобов’язання та/або інше зобов’язання, контроль за сплатою якого покладено на контролюючі органи, та/або штрафну (фінансову) санкцію, що справляється з платника податків у зв’язку з порушенням ним вимог податкового законодавства та іншого законодавства, контроль за дотриманням якого покладено на контролюючі органи, а також санкції за порушення законодавства у сфері зовнішньоекономічної діяльності та пеня.
Податкове зобов’язання – сума коштів, яку платник податків, у тому числі податковий агент, повинен сплатити до відповідного бюджету або на єдиний рахунок як податок або збір на підставі, в порядку та строки, визначені податковим законодавством (у тому числі сума коштів, визначена платником податків у податковому векселі та не сплачена в установлений законом строк), та/або сума коштів, сформована за рахунок податкових пільг, що були використані платником податків не за цільовим призначенням чи з порушенням порядку їх надання, встановленим ПКУ та/або Митним кодексом України.
Строком сплати податку та збору визнається період, що розпочинається з моменту виникнення податкового обов’язку платника податку із сплати конкретного виду податку і завершується останнім днем строку, протягом якого такий податок чи збір повинен бути сплачений у порядку, визначеному податковим законодавством. Податок чи збір, що не був сплачений у визначений строк, вважається не сплаченим своєчасно.
Момент виникнення податкового обов’язку платника податків визначається календарною датою. Строк сплати податку та збору встановлюється відповідно до податкового законодавства для кожного податку окремо.
Отже, дата виникнення податкового боргу – це гранична дата, до якої включно платник має погасити своє податкове (або грошове) зобов’язання, і саме з цієї дати починається перебіг строку давності, встановлений ст. 102 ПКУ (1095 днів).
Податківці Яворівщини пропонують громадянам активніше користуватися електронними сервісами, адже це – зручно, швидко та безпечно
Яворівська ДПІ ГУ ДПС у Львівській області звертає увагу громадян, що податкові повідомлення-рішення про податкові зобов’язання майнових податків щороку надсилаються платникам через відділення АТ «Укрпошта». Проте такий спосіб має свої недоліки: податкова адреса платника не завжди збігається з фактичним місцем реєстрації, оскільки при зміні місця реєстрації платник не дотримався обов’язку особистого інформування податкової служби, через це кореспонденція повертається і платник не ознайомлений із сумою нарахувань. Внаслідок чого утворюється податковий борг.
Безумовною альтернативою є отримання податкових повідомлень-рішень через Електронний кабінет платника (https://cabinet.tax.gov.ua).
Документи надходять миттєво та доступні у будь-який час, не потрібно хвилюватися, що повідомлення загубиться. В Електронному кабінеті можна одразу перевірити, чи правильно вказані адреса нерухомості, площа чи частка у праві власності, а при виявленні неточностей – оперативно подати заяву на уточнення. Це значно спрощує комунікацію та дозволяє вирішувати питання швидко й без зайвих клопотів. При цьому інформацію про надходження повідомлень в Електронному кабінеті спершу з’являється в електронній пошті платника.
Фахівці Яворівської ДПІ закликають громадян активніше користуватися електронними сервісами. Для цього лише в налаштуваннях необхідно натиснути «Бажаю отримувати документи» та вказати електронну пошту, на яку бажаєте отримувати інформацію про документи, що надійшли в Електронний кабінет.